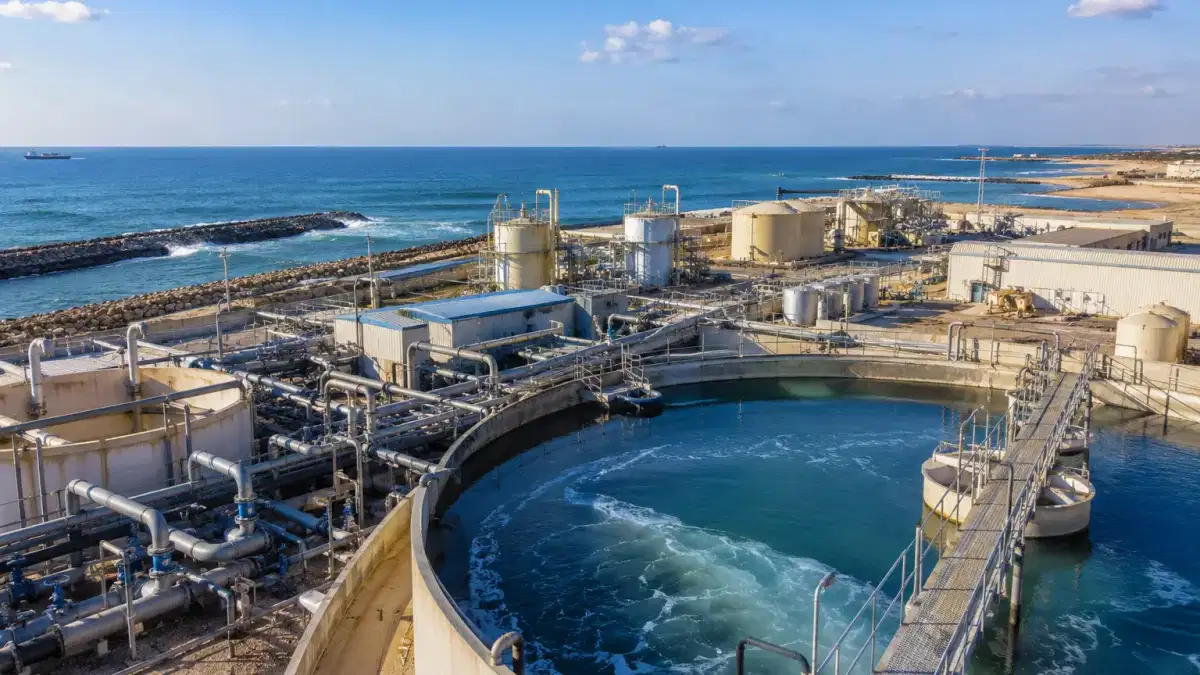
Las membranas de ósmosis inversa fallan de manera predecible cuando el agua de alimentación llega sin un tratamiento previo adecuado. Los sólidos en suspensión, los compuestos orgánicos coloidales y la materia biológica estropean las superficies de las membranas, comprimen los índices de densidad de sedimentos más allá de lo permitido por la operación y acortan los ciclos de reemplazo, lo que representa uno de los gastos recurrentes más importantes en los presupuestos de las plantas de desalinización. El cloruro de polialuminio (PAC) se encuentra a la cabeza de la secuencia química que impide este resultado y, a medida que la capacidad mundial de ósmosis inversa del agua de mar (SWRO) se acelera hasta 2026 y más allá, la demanda de PAC vinculada específicamente al pretratamiento de la desalinización crece a un ritmo estructuralmente más rápido que el del mercado de tratamiento de agua en general.
Por qué la expansión por ósmosis inversa impulsa directamente el consumo de PAC
La capacidad mundial de desalinización superó los 150 millones de metros cúbicos por día en 2025, y la ósmosis inversa representó más del 70% de esa base instalada. El mercado de tecnologías de desalinización se valoró en 27 800 millones de dólares en 2025 y se prevé que alcance los 59 300 millones de dólares en 2034, con un crecimiento a una tasa compuesta anual del 8,85%. El dominio de la ósmosis inversa sobre las alternativas térmicas se ha consolidado debido a su ventaja en materia de eficiencia energética. Los sistemas de ósmosis inversa a gran escala consumen de 3 a 5 kWh por metro cúbico de agua de mar tratada, en comparación con los aproximadamente 83 a 84 kWh por metro cúbico de la destilación instantánea en varias etapas. A medida que se pone en funcionamiento una nueva capacidad y las centrales térmicas más antiguas de Oriente Medio se modernizan progresivamente o se sustituyen por sistemas basados en membranas, el volumen de agua de alimentación
que requiere un pretratamiento químico aumenta proporcionalmente.El requisito de pretratamiento para la SWRO no es negociable. Casi todas las plantas desalinizadoras SWRO requieren un tratamiento previo, y el enfoque específico está determinado por el potencial de ensuciamiento de la ingesta de agua de mar cruda. La coagulación con PAC es estándar en los trenes de pretratamiento convencionales, que normalmente se utilizan antes de la filtración con dos medios y, en entornos de mayor turbidez, antes de las etapas de flotación del aire disuelto y filtración por membrana. El mecanismo del PAC en este contexto es doble: la neutralización de la carga desestabiliza las partículas coloidales cargadas negativamente, como el limo, la arcilla y la materia orgánica en suspensión; los puentes de adsorción luego agregan esas partículas en flóculos sedimentables a velocidades entre 1,3 y 3,0 veces más rápidas que los coagulantes inorgánicos convencionales, como el sulfato de aluminio. En estudios controlados de pretratamiento, el PAC, a una dosis de 50 mg/L, redujo los valores del índice de densidad de sedimentos hasta situarlos dentro de los umbrales de tolerancia del agua de alimentación de la SWRO, lo que permitió que las membranas posteriores funcionaran dentro de los límites de turbidez recomendados por debajo de 0,1 NTU.
La consecuencia comercial es directa: cada nueva planta de SWRO que entra en servicio genera una necesidad recurrente de adquisición de productos químicos durante toda la vida operativa de la instalación, normalmente de 20 a 25 años.
Oriente Medio: donde la escala de desalinización coincide con la concentración de la demanda de la PAC
Los estados del Consejo de Cooperación del Golfo representan colectivamente más del 45% de la capacidad mundial de desalinización, y solo Arabia Saudí contribuye con aproximadamente el 20% del total mundial. El mercado de plantas desalinizadoras de Oriente Medio se valoró en 8 270 millones de dólares en 2023 y se prevé que alcance los 15 500 millones de dólares en 2030, con un crecimiento a una tasa compuesta anual del 10%. La capacidad instalada en la región superó los 52 millones de metros cúbicos por día en 2024, frente a los 40 millones de metros cúbicos diarios de 2020, y las proyecciones regionales apuntan a 60 millones de metros cúbicos por día para 2027. Los sistemas de membranas y pretratamiento representan aproximadamente el 18% del gasto total de capital en los proyectos de SWRO de Oriente Medio, un porcentaje que refleja tanto la intensidad de capital de la infraestructura de coagulación como la aceleración de la transición de las tecnologías térmicas a las de membranas en la región
. Eloleoducto de megaproyectos de Arabia Saudí dirigido por la SWPC, que incluye la infraestructura asociada a NEOM y los programas de seguridad hídrica urbana asociados, está generando una demanda sostenida de adquisiciones de productos de carbón potabilizado a lo largo de todo el ciclo de vida de los proyectos. El proyecto hidráulico independiente de ósmosis inversa Shuweihat 4 de los Emiratos Árabes Unidos, contratado en 2023 y que produce hasta 318.225 metros cúbicos por día, es representativo de la escala a la que operan los volúmenes químicos de pretratamiento del CCG. La desalinización industrial y el tratamiento del agua a base de petróleo y gas representan, en conjunto, casi el 28% de la demanda regional de agua potable, mientras que la parte dominante del 66% se destina a la clarificación del
agua potable.Para los productores y comerciantes de carbón potabilizado, Oriente Medio es la fuente de mayor concentración de demanda en cuanto al volumen de coagulante vinculado a la desalinización. También es la región en la que las adquisiciones se centran más en los proyectos: el suministro de productos químicos está vinculado a los contratos de puesta en marcha y operación de la planta y no a la compra al contado, lo que significa que posicionar el suministro
antes de los plazos de adjudicación de los proyectos es importante desde el punto de vista comercial.Asia-Pacífico: el crecimiento del volumen impulsado por la urbanización costera y la nueva capacidad
La región deAsia-Pacífico representó aproximadamente el 49% de los ingresos del mercado mundial de productos de carbono en 2025 y es la mayor base de consumo regional, impulsada por el tratamiento municipal del agua en China e India, y no específicamente por la desalinización. Sin embargo, dentro del subsegmento de la desalinización, la región representa el grupo de demanda de más rápido crecimiento. El mercado de desalinización de Asia y el Pacífico está creciendo a una tasa compuesta anual del 8,2%, y la nueva capacidad se concentra en la costa de la India, el sudeste asiático y las áridas provincias del norte de China. La planta desalinizadora Tseung Kwan O de Hong Kong, que comenzó a funcionar con tecnología de ósmosis inversa en febrero de 2024, es un indicador de que los gobiernos de las zonas costeras urbanas recurren a esta tecnología como fuente primaria o complementaria, en lugar de depender únicamente de la transferencia desde
embalses interiores. La inversión endesalinización de la India se está acelerando en virtud de los mandatos de seguridad hídrica. Tamil Nadu, a través de la Corporación Estatal de Promoción de la Industria, contrató a IDE Technologies en diciembre de 2025 para el suministro de desalinización costera. La cartera de proyectos de desalinización de Filipinas, con varias plantas que se prevé que entren en funcionamiento hasta 2027, representa una nueva fuente de demanda de agua carbonatada en el sudeste asiático que no existía a gran escala tres años antes. La posición de China es más compleja: el país representa más del 40% del consumo mundial de carbón vegetal y es el principal exportador, pero el crecimiento de la desalinización nacional en provincias como Shandong y Hebei añade una capa de demanda cautiva que reduce el volumen disponible para la exportación, lo que reduce la oferta para los compradores regionales fuera de China.
Selección del grado de PAC en el pretratamiento de la desalinización: una consideración de adquisición
No todos los grados de PAC funcionan de manera equivalente en condiciones de pretratamiento con SWRO. El agua de alimentación para la desalinización, en particular la de mar abierto, presenta una turbidez variable, una carga orgánica influenciada por los ciclos estacionales de floración de las algas, y unos niveles de salinidad que interactúan con la química de los coagulantes de manera diferente a los de las fuentes de agua dulce. Los grados PAC de alta basicidad, que superan el 85% de basicidad, se han convertido en la preferencia comercial para las aplicaciones de pretratamiento con membranas, ya que eliminan mejor la turbidez y dejan niveles de aluminio residual inferiores a 0,1 mg/L en el agua tratada. El aluminio residual mal controlado conlleva el riesgo de formación de incrustaciones en las membranas y de incumplimiento de la normativa en la producción de agua potable, lo que convierte la especificación de la calidad en una decisión de adquisición técnica
y no exclusivamente en función de los costes. ElPAC líquido representa aproximadamente el 57% del mercado mundial por forma y es el formato de entrega preferido para las grandes plantas de SWRO debido a la facilidad de dosificación, la dispersión uniforme y la compatibilidad con los sistemas de dosificación automatizados. Los productos en polvo están creciendo a una tasa compuesta anual del 4,52%, debido a la reducción de los costos de transporte y a la estabilidad de almacenamiento, una ventaja para las instalaciones de desalinización remotas o modulares, donde la infraestructura logística limita el suministro de líquidos a granel. El envío por parte de GACL en febrero de 2025 del primer envío desde su nueva planta de secado por pulverización donde se produce el PAC-30 en polvo es una señal de que los productores están invirtiendo en capacidad de producción de polvo para atender tipos de proyectos a los que las cadenas de suministro
de líquidos no llegan de forma rentable.Estructura regional de suministro y riesgo de adquisición
El mercado mundial de productos de carbón vegetal se valoró en aproximadamente 2720 millones de dólares en 2025 y se prevé que alcance los 5030 millones de dólares en 2035, a una tasa compuesta anual del 7,07%. China domina la producción y representó una parte importante de la producción mundial entre 2022 y 2024. China encargó 17 nuevas ampliaciones de la producción de productos de carbón vegetal, lo que supuso un aumento de 580.000 toneladas métricas de capacidad nacional. Entre los principales productores internacionales se encuentran Kemira (Finlandia), que tiene una cuota de mercado mundial de aproximadamente el 15%, junto con Feralco Group, GEO Specialty Chemicals, USALCO y las compañías indias Grasim Industries y Gujarat Alkalies and Chemicals Limited.
Para los operadores de plantas desalinizadoras y los contratistas de EPC que se abastecen de PAC, el principal riesgo de adquisición en 2026 no es la disponibilidad sino la estabilidad de los precios. Las restricciones en el suministro de aluminio en las fases iniciales están restringiendo la base de costes de la PAC, y se prevé que los déficits mundiales de aluminio persistan a corto plazo. Esto está propiciando que los compradores municipales e industriales opten por contratos de suministro a largo plazo con cláusulas escalonadas vinculadas a índices, en lugar de comprar al contado, lo que expone a los operadores a la volatilidad del precio del aluminio en el momento de la adquisición de productos químicos. Los compradores que compren productos de productores chinos para plantas de Oriente Medio o el Sudeste Asiático deben tener en cuenta los requisitos de registro de las importaciones, incluido el certificado de origen y el procesamiento de la documentación estándar, a la hora de tramitar las compras
.Perspectivas: La demanda previa al tratamiento como motor estructural del crecimiento del PAC
La trayectoria de la demanda de carbón vegetal vinculada a la desalinización hasta 2026 y años posteriores está estructuralmente aislada de la volatilidad de la demanda, que afecta al consumo de carbón vegetal en aplicaciones industriales discrecionales, como la fabricación de papel o el tratamiento de aguas residuales textiles. Las plantas desalinizadoras, una vez puestas en servicio, funcionan con un rendimiento constante y requieren una dosificación de coagulante independientemente de los ciclos de precios de los productos básicos o de las fluctuaciones de la producción industrial. Esa continuidad operativa convierte al pretratamiento de la desalinización en una de las fuentes de demanda más predecibles y estables desde el punto de vista de los contratos entre los compradores de productos de producción agrícola. A medida que la base instalada en todo el mundo de SWRO continúa expandiéndose y la capacidad térmica restante de Oriente Medio pasa a ser sistemas de membranas que requieren un pretratamiento químico, algo que la evaporación térmica no requiere. Los productores de carbón vegetal con relaciones directas de suministro para proyectos y carteras de productos con alto grado de basicidad estarán en condiciones de captar una demanda que los proveedores de productos básicos sin
diferenciación técnica no podrán captar.Preguntas frecuentes
¿Cuál es el papel del cloruro de polialuminio en el pretratamiento de la desalinización? El PAC se utiliza como coagulante en el tren de pretratamiento antes que las membranas de ósmosis inversa en las plantas de desalinización de agua de mar. Desestabiliza y agrega los sólidos en suspensión, las partículas coloidales y la materia orgánica del agua de mar cruda, lo que reduce los valores del índice de turbidez y densidad de sedimentos hasta situarlos dentro de los límites de tolerancia requeridos para el funcionamiento de las membranas de ósmosis inversa. Sin un tratamiento previo de coagulación efectivo, las membranas de ósmosis inversa se ensucian más rápidamente, tienen una mayor frecuencia de limpieza y una vida
útil más corta.¿Por qué se prefiere el PAC a los coagulantes convencionales, como el sulfato de aluminio, en las aplicaciones de SWRO? El PAC ofrece una formación de flóculos más rápida, menores volúmenes de lodo (normalmente entre un 30 y un 50% menos que el sulfato de aluminio) y un rendimiento eficaz en un rango de pH más amplio. En el caso específico del pretratamiento con SWRO, las calidades de PAC de alta basicidad producen niveles de aluminio residual más bajos en el agua tratada, por debajo de 0,1 mg/L, lo que reduce el riesgo de formación de incrustaciones en las membranas y contribuye al cumplimiento de las normas de calidad del agua potable.
¿Qué tamaño tiene el mercado mundial de productos de carbón termoplástico y cuál es la previsión de crecimiento? El mercado mundial de productos de carbón vegetal se valoró en aproximadamente 2720 millones de dólares en 2025 y se prevé que alcance los 5030 millones de dólares en 2035, con un crecimiento a una tasa compuesta anual del 7,07%. El pretratamiento de la desalinización es uno de los subsegmentos de demanda de más rápido crecimiento, junto con el
tratamiento del agua potable municipal y la gestión de las aguas residuales industriales.¿Qué regiones están impulsando el crecimiento más rápido de la demanda de desalinización a base de agua potable? Se prevé que Oriente Medio y África sean los mercados regionales de productos termoplásticos de más rápido crecimiento hasta 2031, con una tasa compuesta anual del 4,38%, impulsados por los megaproyectos de desalinización del CCG y la transición en curso de tecnologías térmicas a tecnologías basadas en la ósmosis inversa. La región de Asia y el Pacífico, que concentra casi el 49% del consumo mundial de carbón termoplástico, está sumando una nueva demanda vinculada a la desalinización procedente de las costas de la India, el sudeste asiático y las provincias chinas con escasez
de agua.¿Cuáles son las especificaciones de calidad PAC más relevantes para la adquisición de pretratamientos con SWRO? Las calidades PAC de alta basicidad que superan el 85% de basicidad son la preferencia comercial para el pretratamiento con SWRO, ya que ofrecen una eliminación superior de la turbidez y un control del aluminio residual. El PAC líquido es la forma dominante para operaciones continuas a gran escala debido a la precisión de la dosificación y la eficiencia de la manipulación. El PAC en polvo es cada vez más relevante para las configuraciones de plantas remotas o modulares, en las que la logística favorece el suministro de productos químicos secos en lugar de líquidos a granel.
¿Cómo afecta la volatilidad del suministro de aluminio a la adquisición de carbón líquido para los operadores de desalinización? El aluminio es la principal materia prima para la producción de carbón vegetal, y los déficits mundiales de suministro de aluminio en el período 2025-2026 están haciendo subir los precios de la PAC y están restringiendo la oferta. Los operadores de plantas desalinizadoras optan cada vez más por contratos de suministro a largo plazo con cláusulas de aumento de precios vinculadas a índices para gestionar la exposición a los costes, en lugar de recurrir a
acuerdos de compra al contado.¿Quiénes son los principales productores mundiales de PAC que abastecen al sector de la desalinización? Entre los principales productores figuran Kemira (Finlandia, con una cuota de mercado mundial de aproximadamente el 15%), Feralco Group (Suecia), GEO Specialty Chemicals y USALCO (Estados Unidos), Grasim Industries y Gujarat Alkalies and Chemicals Limited (India), y un importante grupo de productores chinos, como Henan Lvyuan Water y Zhejiang Jiaxin Chemicals. China lidera la capacidad de producción mundial
tras las importantes ampliaciones de capacidad entre 2022 y 2024.¿Qué es lo que impulsa el paso de la desalinización térmica a la desalinización basada en membranas en Oriente Medio y por qué es importante para la demanda de agua carbonatada? Las tecnologías de desalinización térmica, como la destilación rápida en varias etapas, no requieren un tratamiento previo de coagulación química del mismo modo que lo hacen los sistemas de ósmosis inversa. A medida que los países del CCG hacen la transición de su antigua capacidad térmica a sistemas de ósmosis inversa eficientes desde el punto de vista energético, impulsados por la reducción de los costos operativos y los objetivos de integración de la energía renovable, el volumen de agua de alimentación que requiere un pretratamiento basado en la PAC aumenta proporcionalmente con cada unidad de nueva capacidad de ósmosis inversa puesta
en servicio.