Introducción
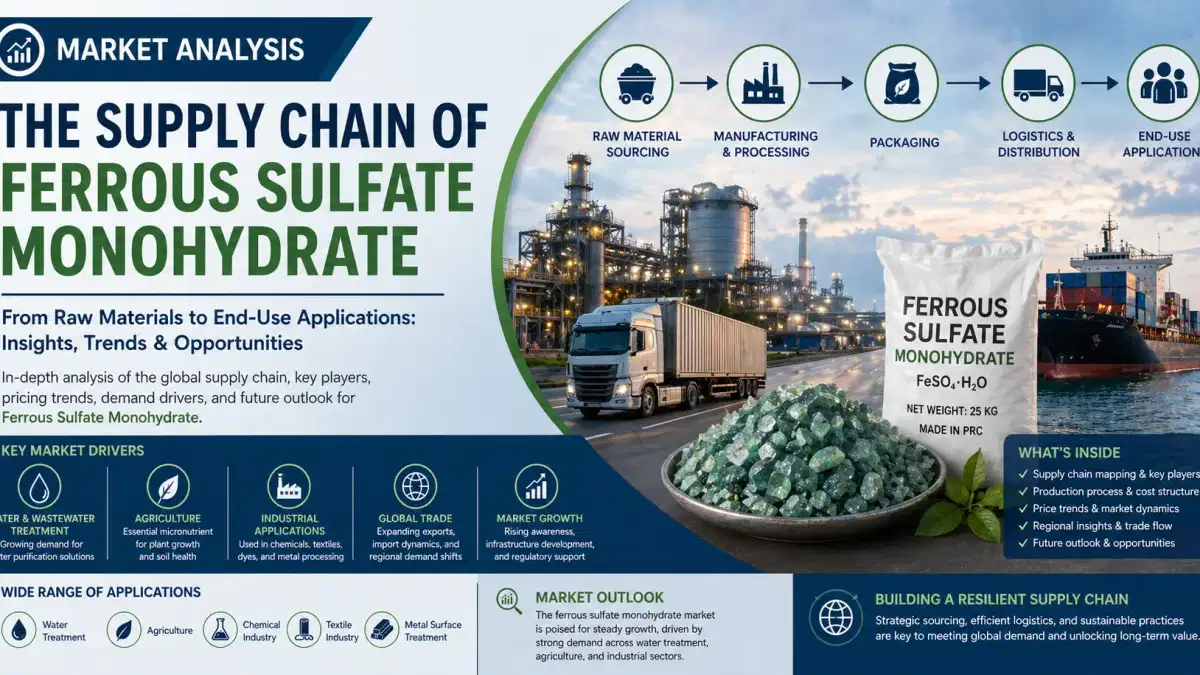
El sulfato ferroso monohidratado es una plataforma química ampliamente utilizada en las industrias del tratamiento del agua, la agricultura, la alimentación animal y los pigmentos. En 2026, la cadena de suministro mundial muestra una expansión constante, con una tasa compuesta anual del 4,9%, una producción cercana a los 1,2 millones de toneladas y niveles de precios que fluctúan entre 90 y 160 USD por tonelada. La dinámica del mercado depende cada vez más de la disponibilidad de materias primas, los costes logísticos y los cambios regionales de fabricación en Asia y Europa, junto con la evolución de las estrategias de adquisición en los mercados impulsados por la exportación
.Abastecimiento de materias primas y estabilidad de las materias primas
La confiabilidad de la cadena de suministro del sulfato ferroso monohidratado depende en gran medida de la chatarra de hierro, el licor de decapado de acero y el ácido sulfúrico. En 2026, los impactos en los costos de los insumos relacionados con el ácido sulfúrico oscilan entre 70 y 110 USD por tonelada equivalente, lo que ejerce una presión sostenida sobre los márgenes de los productores. Europa sigue reforzando la integración de la economía circular mediante la recuperación de los residuos ferrosos de las operaciones siderúrgicas, mientras que Asia sigue dependiendo más de los subproductos industriales. Este desequilibrio en la estructura de las materias primas, especialmente en los mercados impulsados por la exportación, sigue influyendo en las negociaciones contractuales, los precios a largo plazo y la estabilidad de las adquisiciones
entre los compradores mundiales.Expansión de los centros de fabricación y la capacidad de producción
China, India y Europa del Este representan en conjunto más del 65% de la producción mundial, lo que refuerza su dominio en la cadena de suministro. Solo la India ha ampliado su capacidad en aproximadamente 120 000 toneladas al año desde 2024, lo que ha respaldado un mejor posicionamiento de las exportaciones en las regiones sensibles a los precios. Mientras tanto, los productores emergentes de Oriente Medio están ingresando gradualmente al mercado para reducir la dependencia de las importaciones y fortalecer la autosuficiencia regional. En los principales centros, las mejoras en la eficiencia han reducido los costos de producción entre un 6 y un 8%, lo que ha mejorado aún más la competitividad en los flujos comerciales mundiales
.Logística, dinámica de precios y rutas comerciales mundiales
La logística global sigue desempeñando un papel fundamental en la configuración de la economía de la cadena de suministro. Los costos de flete han aumentado entre un 12 y un 15% interanual, impulsados por el desequilibrio de los contenedores y la congestión de los puertos en los principales centros de exportación asiáticos. Los precios FOB siguen siendo sensibles a los atascos en el transporte terrestre y a los retrasos en los envíos, especialmente en el caso de los envíos de productos químicos a granel. Como resultado, muchos compradores están optando por contratos a largo plazo para estabilizar los costos de adquisición dentro del rango de 90 a 160 USD por tonelada, lo que reduce la exposición a la volatilidad del mercado a corto
plazo.Impulsores de la demanda descendente y la estabilidad del mercado
La demanda de sulfato ferroso monohidratado sigue anclada en las aplicaciones de tratamiento de agua, donde se usa ampliamente como coagulante rentable. La corrección del suelo agrícola, especialmente en las regiones con deficiencia de micronutrientes, sigue aumentando de manera constante, mientras que las aplicaciones aptas para piensos en la nutrición del ganado proporcionan una base de consumo uniforme. La estabilidad del mercado se ve reforzada aún más por el desarrollo de la infraestructura y el endurecimiento de las regulaciones ambientales en las economías emergentes, que en conjunto
respaldan un crecimiento sostenido de la demanda a largo plazo.Conclusión
El sulfato ferroso monohidratado sigue siendo una plataforma química de importancia estratégica en los ecosistemas industriales mundiales, respaldada por aplicaciones diversificadas y una demanda estable a largo plazo. Sin embargo, su cadena de suministro sigue enfrentándose a una complejidad estructural derivada de la volatilidad de las materias primas, las restricciones logísticas y las disparidades de producción regionales. En este entorno, las estrategias integradas de aprovisionamiento y gestión de riesgos se están volviendo esenciales para los compradores industriales. Tradeasia International apoya esta transición proporcionando soluciones de adquisición globales, una calidad de producto uniforme y un acceso coordinado a la cadena de suministro en múltiples regiones, lo que permite a las empresas navegar por un panorama de mercado cada vez más dinámico y sensible a los costes
.Fuentes