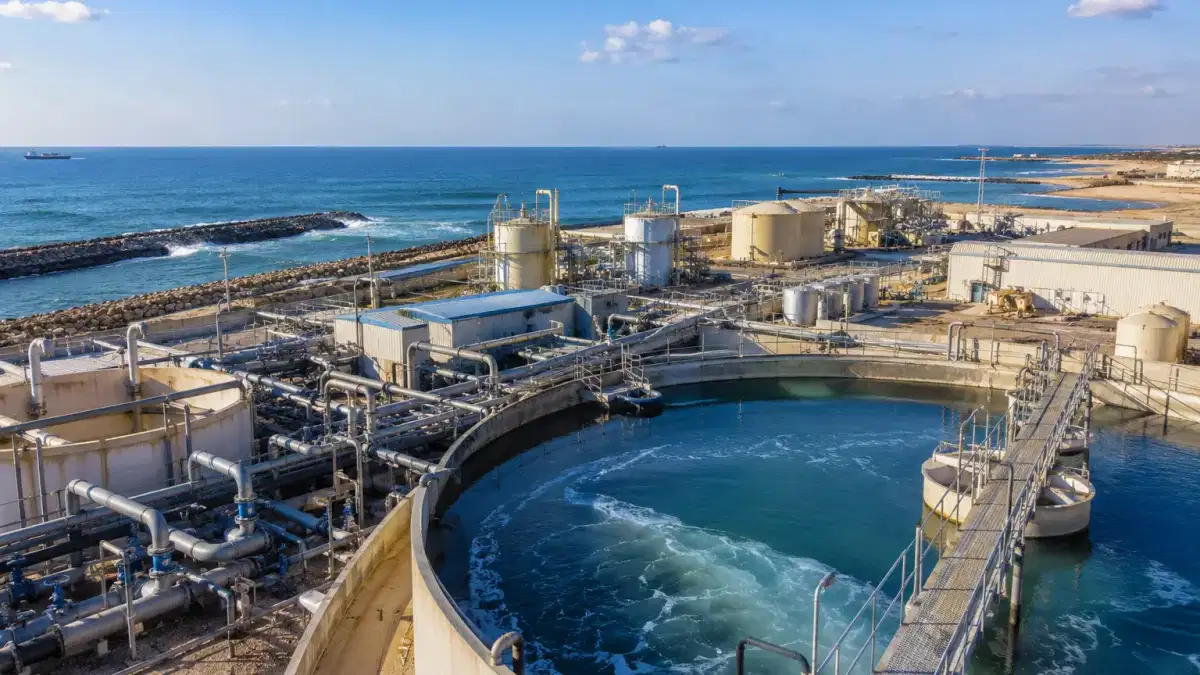
当给水到达时,反渗透膜的失效是可以预见的。悬浮固体、胶体有机物和生物物质污染膜表面会将淤泥密度指数压缩到超出运行容限范围,并缩短更换周期,这是海水淡化厂预算中最大的经常性成本项目之一。聚氯化铝(PAC)处于化学序列的最前沿,这阻止了这种结果,随着全球海水反渗透(SWRO)产能在2026年及以后的加速,与海水淡化预处理相关的聚氯化铝需求正在以结构上快于更广泛的水处理市场的速度增长
。为什么反渗透膨胀会直接推动 PAC 的消耗
到2025年,全球海水淡化能力每天超过1.5亿立方米,反渗透占该装机量的70%以上。2025年,海水淡化技术市场的价值为278亿美元,预计到2034年将达到593亿美元,复合年增长率为8.85%。由于其能效优势,反渗透系统在热替代方案中的主导地位已得到巩固,大型反渗透系统每处理立方米的海水消耗 3-5 kWh,而多级闪蒸蒸馏每立方米消耗 83-84 kWh。随着新产能的上线,以及随着中东旧的热电厂逐步改造或被膜基系统所取代,需要化学预处理的给水量成
比例地增加。SWRO 的预处理要求是不可谈判的。几乎所有 SWRO 海水淡化厂都需要预处理,具体方法由原始海水进水的结垢潜力决定。使用 PAC 进行凝固是传统预处理系统的标准配置,通常在双介质过滤之前部署,在较高浊度的环境中,在溶解气浮和膜过滤阶段之前部署。在这种情况下,PAC 的机制是双重的:电荷中和使带负电荷的胶体颗粒不稳定,包括悬浮的淤泥、粘土和有机物;然后吸附桥接将这些颗粒聚合成可沉降的絮状物,其速度是硫酸铝等传统无机凝固剂的 1.3-3.0 倍。在对照预处理研究中,剂量为50 mg/L的PAC将淤泥密度指数值降低到SWRO给水耐受阈值之内,从而使下游膜能够在低于0.1 NTU的推荐浊度限值内运行
。商业后果是直接的:每座投入使用的新 SWRO 工厂都会在设施的运行寿命(通常为 20—25 年)内产生经常性的化学品采购要求。
中东:海水淡化规模满足 PAC 需求集中度的地方
海湾合作委员会国家共占全球海水淡化能力的45%以上,仅沙特阿拉伯就占全球海水淡化能力的约20%。2023年,中东海水淡化厂市场价值为82.7亿美元,预计到2030年将达到155亿美元,复合年增长率为10.0%。2024年,该地区的日装机容量超过5200万立方米,高于2020年的每天4000万立方米,该地区预测的目标是到2027年每天装机容量为6000万立方米。膜和预处理系统约占中东SWRO项目总资本支出的18%,这一份额既反映了凝血基础设施的资本密集度,也反映了该地区从热技术向膜技术的加速过渡
。沙特阿拉伯由SWPC牵头的大型项目管道,包括与NEOM和相关的城市水安全计划相关的基础设施,正在整个项目生命周期中产生持续的PAC采购需求。阿联酋的Shuweihat 4反渗透独立水项目于2023年签约,日产量高达318,225立方米,代表了海湾合作委员会预处理化学品的运营规模。工业海水淡化和石油和天然气水处理共占该地区PAC需求的近28%,而与饮用水净化相关的占主导地位的66%
。对聚氯乙烯生产商和贸易商而言,中东是海水淡化相关混凝剂产量需求量最高的区域。这也是采购最受项目驱动的地区:化学品供应与工厂调试和运营合同挂钩,而不是现货采购,这意味着在项目授标时间表之前的供应定位具有
商业意义。亚太地区:沿海城市化和新产能推动产量增长
2025年,亚太地区约占全球PAC市场收入的49%,是最大的单一区域消费基地,其推动力来自中国和印度的市政水处理,而不是专门的海水淡化。但是,在海水淡化子细分市场中,该地区是增长最快的需求池。亚太地区的海水淡化市场正以8.2%的复合年增长率增长,新增产能集中在印度沿海地区、东南亚和中国干旱的北方省份。香港将军澳海水淡化厂于2024年2月开始使用反渗透技术运营,这表明城市沿海政府委托海水淡化作为补充或主要来源,而不是仅仅依赖内陆水库的转移,这种模式更广泛地表明了城市沿海政府委托海水淡化厂作为补充或主要来源
。根据水安全规定,印度的海水淡化投资正在加速。泰米尔纳德邦通过国家工业促进公司于2025年12月与IDE Technologies签订了沿海海水淡化供应合同。菲律宾海水淡化项目管道中有几座工厂预计将在2027年之前上线,这是东南亚新的PAC需求来源,而这种需求在三年前在材料规模上还不存在。中国的地位更为复杂:该国占全球PAC消费量的40%以上,是主要的出口国,但是山东和河北等省份的国内海水淡化增长增加了一层专属需求,减少了可供出口的数量,收紧了中国以外的区域买家的供应状况
。海水淡化预处理中的 PAC 等级选择:采购考虑因素
并非所有 PAC 等级在 SWRO 预处理条件下都具有同等性能。海水淡化给水,尤其是公海海水的摄入量,呈现出不同的浊度,受季节性藻类繁殖周期影响的有机负荷,以及与凝固剂化学相互作用的盐度水平与淡水源的相互作用不同。碱度超过 85% 的高碱度聚氯乙烯已成为膜预处理应用的商业偏好,因为它们可实现卓越的去除浊度,同时使处理水中的残留铝含量低于0.1 mg/L。残留铝控制不当会带来薄膜结垢和饮用水生产中监管不合规的风险,这使得等级规格成为一项技术采购决策,而不是纯粹的成本驱动
决策。液态聚氯乙烯在全球市场占有约 57% 的份额,由于易于配料、均匀分散以及与自动配料系统的兼容性,液态聚氯乙烯是大型 SWRO 工厂的首选交付形式。受运输成本降低和货架稳定性的推动,粉末等级正以4.52%的复合年增长率增长,这对于物流基础设施限制散装液体输送的远程或模块化海水淡化设施来说是一个优势。GACL 于 2025 年 2 月从其生产 PAC-30 粉末的新喷雾干燥设施发出了第一批货物,这表明生产商正在投资粉末产能,为液体供应链无法经济高效地达到的项目类型
提供服务。区域供应结构和采购风险
2025@@年,全球聚氯乙烯市场的价值约为27.2亿美元,预计到2035年将达到50.3亿美元,复合年增长率为7.07%。中国在产量中占据主导地位,在2022年至2024年间占全球产量的主要份额,中国委托进行了17次新的PAC产能扩建,增加了58万公吨的全国产能。主要的国际生产商包括占全球市场份额约15%的凯米拉(芬兰),以及费拉尔科集团、GEO特种化学品、USALCO以及印度的格拉西姆工业和古吉拉特邦碱和化工有限公司。
对于海水淡化厂运营商和采购PAC的EPC承包商来说,2026年的主要采购风险不是供应,而是价格稳定。上游铝供应的限制正在收紧PAC的成本基础,预计全球铝赤字将在短期内持续下去。这推动了市政和工业买家转向带有与指数挂钩的升级条款的长期供应合同,而不是现货采购,后者使运营商在化学品采购时面临铝价波动的影响。从中国生产商那里采购中东或东南亚工厂的买家应将进口注册要求,包括原产地证书和加工标准文件纳入采购周期。
展望:预处理需求是结构性 PAC 增长的驱动力
到@@2026年及以后,与海水淡化相关的聚氯乙烯需求轨迹在结构上不受需求波动的影响,需求波动会影响造纸制造或纺织废水处理等自由支配工业应用中的聚氯乙烯消费。海水淡化厂一旦投入使用,将以稳定的吞吐量运行,并且无论商品价格周期或工业产出波动如何,都需要添加凝固剂。这种运营连续性使海水淡化预处理成为PAC买家环境中最可预测和最稳定的需求来源之一。随着全球SWRO装机基础的持续扩大,以及中东剩余的热容量向需要化学预处理而热蒸发不需要的膜系统过渡。具有直接项目供应关系和高碱度产品组合的PAC生产商将有能力捕捉需求,而没有技术差异的大宗商品供应商则无法捕捉需求
。常见问题
聚合氯化铝在海水淡化预处理中的作用是什么?在海水淡化厂的反渗透膜之前,PAC 在预处理系统中用作凝固剂。它会破坏原始海水中的悬浮固体、胶体颗粒和有机物的不稳定并聚集,从而将浊度和淤泥密度指数值降低到反渗透膜运行所需的容差范围内。如果没有有效的凝血预处理,反渗透膜会加速结垢,更高的清洁频率
和更短的使用寿命。为什么 PAC 在 SWRO 应用中比硫酸铝等传统凝固剂更受青睐?PAC 具有更快的絮状物形成速度、更低的污泥量(通常比硫酸铝少 30-50%),并且在更宽的 pH 值范围内具有有效的性能。特别是在SWRO预处理中,高碱度聚氯乙烯等级在经过处理的水中产生的残留铝含量较低,低于0.1 mg/L,从而降低了膜结垢的风险,支持了饮用水质量标准的遵守
。全球聚氯乙烯市场有多大,增长预测是多少?2025年,全球聚氯乙烯市场的价值约为27.2亿美元,预计到2035年将达到50.3亿美元,复合年增长率为7.07%。除市政饮用水处理和工业废水管理外,海水淡化预处理是增长最快的需求细分市场
之一。哪些地区推动 PAC 海水淡化需求增长最快?预计到2031年,中东和非洲将成为增长最快的区域PAC市场,复合年增长率为4.38%,这得益于海湾合作委员会海水淡化大型项目以及从热能技术向反渗透技术的持续过渡。亚太地区占全球PAC消费量的近49%,正在增加来自印度沿海地区、东南亚和中国缺水省份的新海水淡化相关需求
。哪些 PAC 等级规格与 SWRO 预处理采购最相关?碱度超过 85% 的高碱度 PAC 等级是 SWRO 预处理的商业首选,可提供卓越的去浊度和残留铝的控制。由于剂量精度和处理效率,液态聚氯化铝是大规模连续操作的主要形式。粉末 PAC 与远程或模块化工厂配置的相关性与日俱增,在这些配置中,与散装液体相比,物流更倾向于干化学品的供应。
铝供应波动如何影响海水淡化运营商的PAC采购?铝是聚氯化铝生产的主要原料,2025-2026年全球铝供应赤字正在推高聚氯化铝价格并收紧供应。海水淡化厂运营商越来越多地转向带有与指数挂钩的价格上涨条款的长期供应合同,以管理成本风险,而不是依赖
现货采购安排。谁是供应海水淡化行业的全球主要聚氯乙烯生产商?主要生产商包括凯米拉(芬兰,全球市场份额约为15%)、费拉尔科集团(瑞典)、GEO特种化学品和USALCO(美国)、Grasim工业和古吉拉特邦碱化工有限公司(印度),以及包括河南绿源水务和浙江嘉信化工在内的中国生产商集群。在2022年至2024年间进行重大产能扩张之后,中国在全球产能方面处于领先地位
。是什么推动了中东从热海水淡化向膜基海水淡化的转变,为什么这对PAC需求很重要?诸如多级闪蒸蒸馏之类的热海水淡化技术不需要像反渗透系统那样进行化学凝固预处理。随着海湾合作委员会国家在较低的运营成本和可再生能源整合目标的推动下,将老化的热容量转向节能的SWRO系统,需要基于PAC的预处理的给水量随着每单位新的反渗透产能的投入成比例地增加
。