Introducción
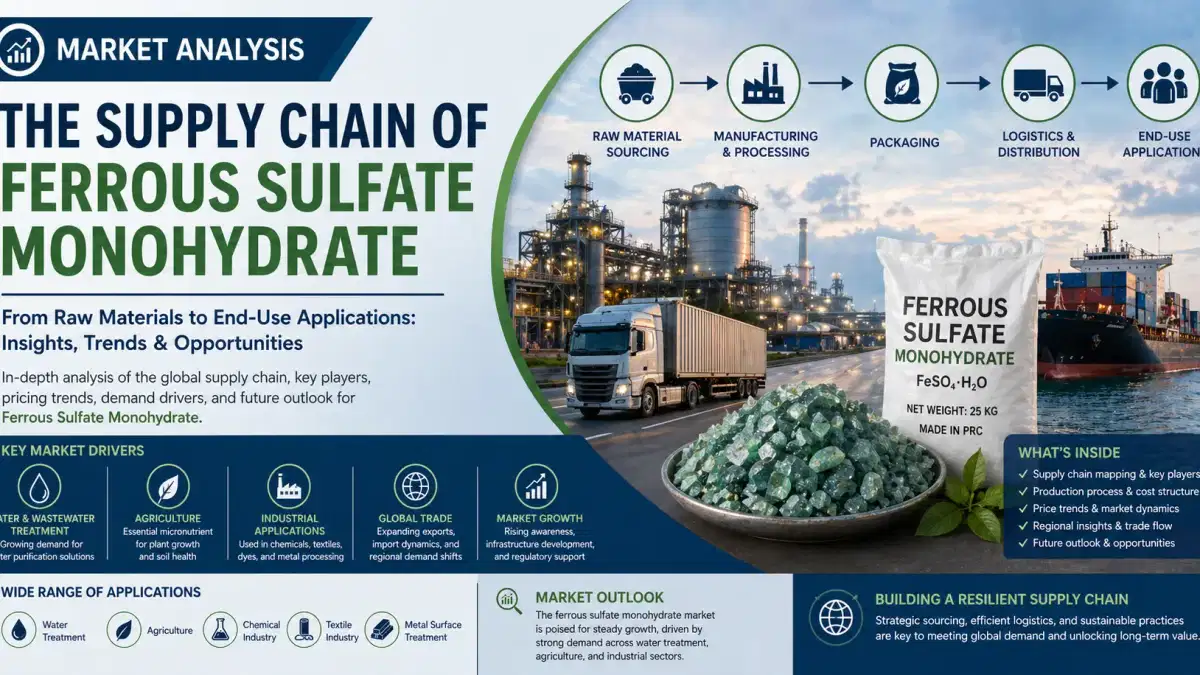
Elsulfato ferroso, una sal versátil a base de hierro que se usa ampliamente como sustancia química de plataforma, seguirá siendo el pilar de múltiples industrias transformadoras, como el tratamiento del agua, la agricultura y la industria farmacéutica en 2026. Las cadenas de suministro mundiales están evolucionando en función del endurecimiento de las normativas medioambientales y de los cambios en la disponibilidad de materias primas procedentes de los coproductos de acero y dióxido de titanio. El mercado se está expandiendo a una tasa compuesta anual prevista del 4,8%, con precios medios que oscilan entre 120 y 220 USD por tonelada, mientras que la producción mundial se estima en cerca de 1,2 millones de toneladas anuales, lo que refleja
su constante indispensabilidad industrial.Concentración de la oferta y dependencia de los subproductos
Elsuministro de sulfato ferroso en 2026 sigue dependiendo en gran medida de los flujos de producción de dióxido de titanio y decapado del acero, donde se genera como subproducto. China domina con casi el 45% de la producción mundial, seguida de Europa, con el 22%. La volatilidad de la demanda de acero afecta directamente a la disponibilidad y provoca una escasez intermitente. Los estrangulamientos logísticos en los centros químicos continentales han hecho que los precios al contado regionales alcancen los 180 USD por tonelada en los trimestres de mayor actividad, lo que ha reforzado la escasez de oferta en
los mercados que dependen de las importaciones.La demanda agrícola y la integración de los fertilizantes
El sulfato ferroso se integra cada vez más en los fertilizantes con micronutrientes para combatir la clorosis férrica en cultivos de alto valor. El consumo agrícola representa el 38% de la demanda total, especialmente en Asia-Pacífico. El creciente agotamiento de los nutrientes del suelo ha impulsado un crecimiento del volumen del 6,1% interanual, y los precios de los contratos a granel se han estabilizado en torno a los 150 USD por tonelada. Los picos estacionales de la demanda durante los ciclos de siembra ejercen presión sobre los distribuidores, lo que exige estrategias de compra anticipadas y
una diversificación del abastecimiento tanto de productos sintéticos como de coproductos.Tratamiento del agua y crecimiento de la infraestructura municipal
Las plantas de tratamiento de agua municipales siguen siendo un impulsor estructural de la demanda de sulfato ferroso debido a sus propiedades de coagulación rentables. Las inversiones mundiales en aguas residuales han crecido junto con la urbanización, lo que ha permitido mantener una demanda constante de 320 000 toneladas anuales. El endurecimiento de la normativa en Norteamérica y Oriente Medio ha elevado las especificaciones de calidad, aumentando el precio medio de los contratos a 200 USD por tonelada. Ahora se da prioridad a la resiliencia de la cadena de suministro, y los acuerdos de adquisición a largo plazo reducen la exposición a las fluctuaciones del mercado al contado
.Realineamiento del comercio y la logística en los corredores mundiales
Los flujos comerciales mundiales de sulfato ferroso están cambiando debido al aumento de los costos de flete y a las estrategias regionales de autosuficiencia. El sudeste asiático y África están emergiendo como importadores netos, mientras que China e India siguen siendo los principales exportadores. La volatilidad del transporte de contenedores ha incrementado los costos de desembarque entre un 12 y un 18% interanual, lo que ha llevado los precios de entrega a 210 USD por tonelada en algunos corredores. El seguimiento digital de la cadena de suministro y las plataformas de abastecimiento integradas están mejorando
la visibilidad y la eficiencia de las adquisiciones.Conclusión
Elsulfato ferroso sigue funcionando como una plataforma química crítica que sustenta los ecosistemas industriales interconectados en los sectores de la agricultura, el tratamiento del agua y la fabricación. A pesar de la fragmentación de la cadena de suministro, los fundamentos de la demanda a largo plazo se mantienen estables, respaldados por factores regulatorios y ambientales. A medida que los participantes del mercado buscan socios de abastecimiento confiables y estrategias de optimización de costos, empresas como Tradeasia International ofrecen soluciones de adquisición integradas y redes de distribución globales, lo que permite un acceso constante al sulfato ferroso de alta calidad en
los volátiles mercados regionales.Fuentes
https://www.grandviewresearch.com/industry-analysis/ferrous-sulfate-market-report
https://www.imrmarketreports.com/reports/ferrous-sulfate-market/
https://www.mordorintelligence.com/industry-reports/ferrous-sulfate-market